

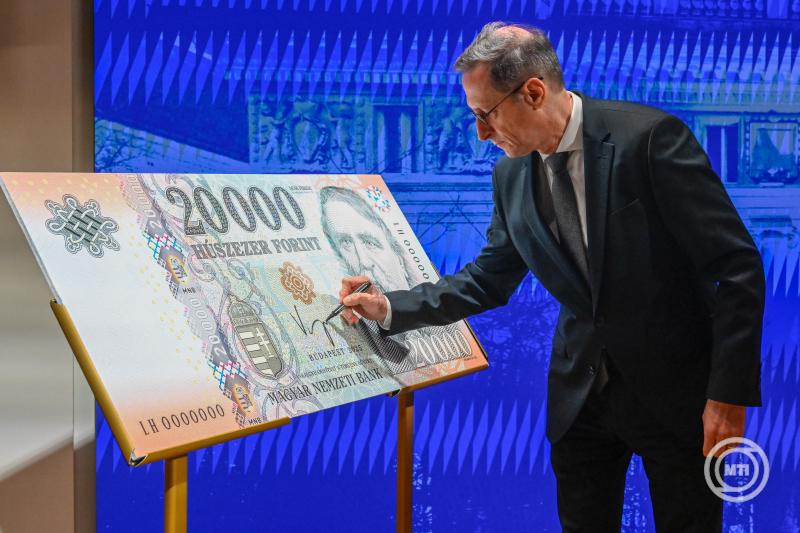
Hozzátette: a novemberi ülésen nem egyhangú döntést hoztak a kamattartásról. Két előterjesztést tárgyaltak, az egyik a tartásra, a másik a csökkentésre vonatkozott – közölte kérdésre. Unikális helyzetnek nevezte, hogy Magyarországon szóba kerülhet a csökkentés, szemben az európai, vagy a globális helyzettel, ahol tartásról vagy emelésről döntenek.
Rámutatott, hogy a külső környezetet övező bizonytalanság mellett a hazai kockázati megítélés stabil maradt az elmúlt hónapokban, ezt megerősítette a költségvetési pálya kedvező piaci fogadtatása, illetve a középtávú fiskális tervben vázolt euróbevezetés melletti elköteleződés. Ez növelheti a monetáris politika mozgásterét.
Varga Mihály a döntést meghatározó nemzetközi folyamatokról elmondta, a közel-keleti konfliktus alakulását továbbra is jelentős bizonytalanság övezi. A világpiaci olajárak jelentős változékonyság mellett mérséklődtek, a gázárak továbbra is magas szinten állnak, miközben az európai gáztározók töltöttsége alacsony. Az energiahordozók magas árszintjei kockázatot jelentenek az inflációs kilátásokra, és bizonytalanságot okoznak a globális pénzügyi piacokon – fejtette ki.
A fejlett piaci hosszú hozamkörnyezet továbbra is bizonytalan, a külső inflációs környezet továbbra is magas, számos gazdaságban a globálisan meghatározó jegybanki célok felett alakultak az inflációs ráták októberben.
A bizonytalan pénzpiaci környezetben fennálló inflációs kockázatok miatt a piaci szereplők nemzetközi szinten emelkedő kamatokra számítanak, idén az amerikai Fed és az Európai Központi Bank részéről is kamatemelést várnak. Hozzátette, októberben az infláció 2 százalékon, a szeptemberi Inflációs jelentés előrejelzésével összhangban alakult. A visszafogott lakossági és mérsékelt vállalati várakozások mellett a magyar infláció a toleranciasáv alsó szélén alakult, várhatóan innen emelkedik a magasabb üzemanyagárak, az árréskorlátozások kivezetése és a bejelentett adóintézkedések hatására. Az októberben bejelentett költségvetési intézkedések hatását a decemberi Inflációs jelentés mutatja majd be átfogóan – jelezte.
A devizapiacról elmondta, hogy a forint érdemben erősebb az év elejéhez képest, ami dezinflációs hatásokkal jár.
Kiemelt figyelmet érdemel közlése szerint a hazai deviza régiós összevetésű magas volatilitása, ugyanakkor megemlítette, hogy az elmúlt hetekben a forint ingadozásának indikátorai mérséklődtek. Ehhez a jegybankelnök szerint hozzájárult az MNB óvatos és adatvezérelt monetáris politikai megközelítése. A devizapiac stabilitásának fenntartása támogatja az inflációs várakozások horgonyzását, ezáltal hozzájárul az árstabilitási cél eléréséhez. Kérdésre közölte: a jegybank szabály alapú vizsgálatot folytat, abból indul ki, ami már elfogadott törvény.
Az árréskorlátozások kivezetésének nem lesz érdemi hatása az inflációra – erősítette meg korábbi véleményét, megjegyezve: a piac nem mindig adatalapon értékel, van amikor “túlreagál bizonyos döntéseket”. Szerinte meg kell várni, hogy az árrésstop kivezetésének pillanatában milyen lesz az akkori inflációs környezet.
A hitelminősítőkkel folytatott beszélgetések a monetáris politikára vonatkozóan kedvezőek voltak, eddig is kaptak hitelminősítői dicséretet – válaszolta a soron következő értékelésekkel kapcsolatos felvetésre Varga Mihály, ugyanakkor a fiskális politika más terület, itt a piac előzetes visszajelzése alapján kedvező fogadtatás volt. Szerencsésnek nevezte, hogy a következő, decemberi kamatdöntés időpontjáig a minősítői döntések nyilvánosak lesznek.


